Domain reglementierter-beauftragter.de kaufen?
Wir ziehen mit dem Projekt
reglementierter-beauftragter.de um.
Sind Sie am Kauf der Domain
reglementierter-beauftragter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reglementierter-beauftragter.de kaufen?
Wie wird man reglementierter Beauftragter?
Um ein reglementierter Beauftragter zu werden, muss man zunächst eine Bewerbung bei der zuständigen Behörde einreichen. Diese Behörde prüft dann, ob man die erforderlichen Sicherheitsstandards und -verfahren erfüllt. Dazu gehören unter anderem Schulungen, Sicherheitsüberprüfungen und die Implementierung von Sicherheitsmaßnahmen. Wenn die Behörde die Bewerbung genehmigt, erhält man den Status als reglementierter Beauftragter und darf sicherheitsrelevante Frachtgüter überprüfen und behandeln. Es ist wichtig, regelmäßige Schulungen und Audits durchzuführen, um den Status als reglementierter Beauftragter aufrechtzuerhalten. **
Wie können Banken ihr Risikomanagement verbessern, um Finanzkrisen zu vermeiden?
Banken können ihr Risikomanagement verbessern, indem sie strengere interne Kontrollen implementieren, um Risiken frühzeitig zu erkennen und zu bewerten. Zudem sollten sie ihre Liquiditäts- und Kapitalpuffer stärken, um besser auf unvorhergesehene Ereignisse reagieren zu können. Schließlich ist eine regelmäßige Überprüfung und Anpassung der Risikomanagementstrategie entscheidend, um langfristig Finanzkrisen zu vermeiden. **

Ähnliche Suchbegriffe für Banken-Schnittstellen
Top-Angebote
Produkte zum Begriff Banken-Schnittstellen:
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kartellrechtliches Compliance-Risikomanagement, Fachbücher von Gregor SchottDie Bedeutung von kartellrechtlicher Compliance für Unternehmen ist ungebrochen, insbesondere vor dem Hintergrund der potenziell gravierenden Sanktionen bei Kartellverstössen. Gleichwohl stellt sich in der Praxis die Frage, wie die spezifischen Herausforderungen des Kartellrechts im Rahmen der etablierten Grundsätze von Compliance-Management-Systemen adressiert werden können. Die vorliegende Arbeit leitet daher ausgehend von den Compliance-Pflichten der Geschäftsleitung und den spezifischen kartellrechtlichen Risiken Anforderungen an das kartellrechtliche Compliance-Risikomanagement sowie Lösungsansätze für dessen praktische Umsetzung ab.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
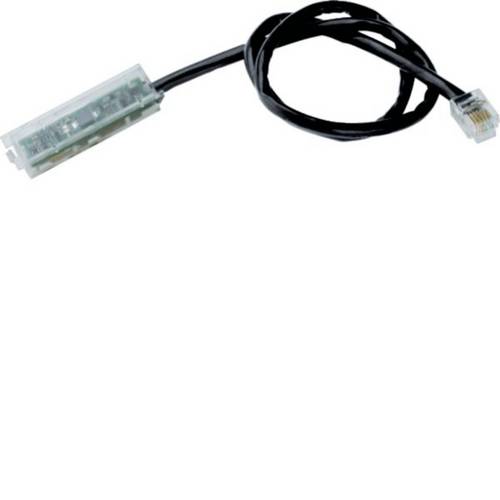
Hager Schnittstellen-KonverterBKE-Datenschnittstelle (OKK), 1Mbit, Länge 450mm. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 250 A Ausführung n52,91 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Schnittstellen sind das?
Es tut mir leid, aber ich benötige weitere Informationen, um Ihre Frage beantworten zu können. Welche Schnittstellen meinen Sie genau? **
-
Was sind externe Schnittstellen?
Was sind externe Schnittstellen? External interfaces are points of interaction between a system and its environment, allowing for the exchange of information and data with external entities. These interfaces can include physical connections, such as USB ports or network cables, as well as communication protocols like APIs or web services. External interfaces are crucial for enabling interoperability between different systems and facilitating seamless communication between various components. They play a key role in ensuring that a system can interact with external devices, services, or users effectively. **
-
Was sind digitale Schnittstellen?
Digitale Schnittstellen sind Verbindungen oder Schnittstellen, die es ermöglichen, digitale Signale zwischen verschiedenen Geräten oder Systemen auszutauschen. Sie dienen als Kommunikationskanäle für den Austausch von Daten und ermöglichen die Übertragung von Informationen in binärer Form. Beispiele für digitale Schnittstellen sind USB, HDMI, Ethernet und Bluetooth. **
-
Was sind die wichtigsten Anwendungsbereiche für OBD-Schnittstellen in der Fahrzeugdiagnose und -überwachung?
Die wichtigsten Anwendungsbereiche für OBD-Schnittstellen in der Fahrzeugdiagnose und -überwachung sind die Fehlererkennung und -behebung, die Überwachung von Emissionen und die Leistungsanalyse des Fahrzeugs. Durch die OBD-Schnittstelle können Mechaniker und Fahrzeugbesitzer schnell und einfach auf wichtige Informationen zugreifen, um Probleme zu identifizieren und zu lösen. Die OBD-Schnittstelle ermöglicht auch eine effiziente Wartung und regelmäßige Inspektionen, um die Lebensdauer des Fahrzeugs zu verlängern. **


Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement von Banken und Finanzinstituten?
Das Zahlungsverhalten von Verbrauchern hat direkten Einfluss auf das Risikomanagement von Banken und Finanzinstituten, da es Auswirkungen auf die Kreditvergabe und die Liquiditätssituation hat. Wenn Verbraucher ihre Kredite und Rechnungen pünktlich bezahlen, verringert sich das Ausfallrisiko für die Banken. Andererseits erhöht ein schlechtes Zahlungsverhalten das Risiko von Zahlungsausfällen und Kreditausfällen, was wiederum das Risikomanagement der Banken beeinflusst. Daher ist es für Banken und Finanzinstitute wichtig, das Zahlungsverhalten der Verbraucher zu überwachen und entsprechende Risikomanagementstrategien zu entwickeln. **
Was für Schnittstellen gibt es?
Was für Schnittstellen gibt es? Es gibt verschiedene Arten von Schnittstellen, die es ermöglichen, Geräte miteinander zu verbinden und Daten auszutauschen. Dazu gehören physische Schnittstellen wie USB, HDMI, Ethernet und Thunderbolt, die für den Anschluss von Peripheriegeräten wie Druckern, Monitoren und externen Festplatten verwendet werden. Darüber hinaus gibt es auch drahtlose Schnittstellen wie Bluetooth, WLAN und NFC, die es ermöglichen, Geräte kabellos miteinander zu verbinden und Daten zu übertragen. Jede Schnittstelle hat ihre eigenen Vor- und Nachteile und eignet sich für unterschiedliche Anwendungsfälle. Es ist wichtig, die richtige Schnittstelle für die jeweilige Anforderung auszuwählen, um eine reibungslose Kommunikation zwischen den Geräten zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Banken-Schnittstellen:
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Man, Sachbücher von Ralf Banken, Johannes BährJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kartellrechtliches Compliance-Risikomanagement, Fachbücher von Gregor SchottDie Bedeutung von kartellrechtlicher Compliance für Unternehmen ist ungebrochen, insbesondere vor dem Hintergrund der potenziell gravierenden Sanktionen bei Kartellverstössen. Gleichwohl stellt sich in der Praxis die Frage, wie die spezifischen Herausforderungen des Kartellrechts im Rahmen der etablierten Grundsätze von Compliance-Management-Systemen adressiert werden können. Die vorliegende Arbeit leitet daher ausgehend von den Compliance-Pflichten der Geschäftsleitung und den spezifischen kartellrechtlichen Risiken Anforderungen an das kartellrechtliche Compliance-Risikomanagement sowie Lösungsansätze für dessen praktische Umsetzung ab.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird man reglementierter Beauftragter?
Um ein reglementierter Beauftragter zu werden, muss man zunächst eine Bewerbung bei der zuständigen Behörde einreichen. Diese Behörde prüft dann, ob man die erforderlichen Sicherheitsstandards und -verfahren erfüllt. Dazu gehören unter anderem Schulungen, Sicherheitsüberprüfungen und die Implementierung von Sicherheitsmaßnahmen. Wenn die Behörde die Bewerbung genehmigt, erhält man den Status als reglementierter Beauftragter und darf sicherheitsrelevante Frachtgüter überprüfen und behandeln. Es ist wichtig, regelmäßige Schulungen und Audits durchzuführen, um den Status als reglementierter Beauftragter aufrechtzuerhalten. **
-
Wie können Banken ihr Risikomanagement verbessern, um Finanzkrisen zu vermeiden?
Banken können ihr Risikomanagement verbessern, indem sie strengere interne Kontrollen implementieren, um Risiken frühzeitig zu erkennen und zu bewerten. Zudem sollten sie ihre Liquiditäts- und Kapitalpuffer stärken, um besser auf unvorhergesehene Ereignisse reagieren zu können. Schließlich ist eine regelmäßige Überprüfung und Anpassung der Risikomanagementstrategie entscheidend, um langfristig Finanzkrisen zu vermeiden. **
-
Welche Schnittstellen sind das?
Es tut mir leid, aber ich benötige weitere Informationen, um Ihre Frage beantworten zu können. Welche Schnittstellen meinen Sie genau? **
-
Was sind externe Schnittstellen?
Was sind externe Schnittstellen? External interfaces are points of interaction between a system and its environment, allowing for the exchange of information and data with external entities. These interfaces can include physical connections, such as USB ports or network cables, as well as communication protocols like APIs or web services. External interfaces are crucial for enabling interoperability between different systems and facilitating seamless communication between various components. They play a key role in ensuring that a system can interact with external devices, services, or users effectively. **
Ähnliche Suchbegriffe für Banken-Schnittstellen
-
Hager Schnittstellen-KonverterBKE-Datenschnittstelle (OKK), 1Mbit, Länge 450mm. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 250 A Ausführung n52,91 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Treasury und Risikocontrolling in Banken, Fachbücher von Sebastian BodemerDas Bankenumfeld ist von hohem Wettbewerbsdruck, sinkenden Margen in einem Niedrigzinsumfeld und intensiver Regulierung geprägt. Häufig versuchen Banken dabei, Gewinne durch das Eingehen erhöhter Risiken zu stabilisieren. Dieses Spannungsfeld erfordert eine bewusste Auseinandersetzung mit der Entstehung, der Messung und der Steuerung von Finanzrisiken. Die Treasurer und Risikocontroller müssen den internen und regulatorischen Anforderungen gerecht werden, durch Transferpreise die richtigen Anreize setzen und zukunftsgerichtet die Struktur der Bilanz managen. Die Autoren arbeiten die Bedeutung des finanziellen Risikomanagements aus bankstrategischer Sicht heraus, erörtern die organisatorische Einbettung von Treasury und Risikocontrolling und zeigen übergreifend adäquate Risikomessmethoden und Risikomanagementstrategien auf. Gesamtüberblick über die Rolle, das Mandat und die Gestaltungsmöglichkeit.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind digitale Schnittstellen?
Digitale Schnittstellen sind Verbindungen oder Schnittstellen, die es ermöglichen, digitale Signale zwischen verschiedenen Geräten oder Systemen auszutauschen. Sie dienen als Kommunikationskanäle für den Austausch von Daten und ermöglichen die Übertragung von Informationen in binärer Form. Beispiele für digitale Schnittstellen sind USB, HDMI, Ethernet und Bluetooth. **
-
Was sind die wichtigsten Anwendungsbereiche für OBD-Schnittstellen in der Fahrzeugdiagnose und -überwachung?
Die wichtigsten Anwendungsbereiche für OBD-Schnittstellen in der Fahrzeugdiagnose und -überwachung sind die Fehlererkennung und -behebung, die Überwachung von Emissionen und die Leistungsanalyse des Fahrzeugs. Durch die OBD-Schnittstelle können Mechaniker und Fahrzeugbesitzer schnell und einfach auf wichtige Informationen zugreifen, um Probleme zu identifizieren und zu lösen. Die OBD-Schnittstelle ermöglicht auch eine effiziente Wartung und regelmäßige Inspektionen, um die Lebensdauer des Fahrzeugs zu verlängern. **
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement von Banken und Finanzinstituten?
Das Zahlungsverhalten von Verbrauchern hat direkten Einfluss auf das Risikomanagement von Banken und Finanzinstituten, da es Auswirkungen auf die Kreditvergabe und die Liquiditätssituation hat. Wenn Verbraucher ihre Kredite und Rechnungen pünktlich bezahlen, verringert sich das Ausfallrisiko für die Banken. Andererseits erhöht ein schlechtes Zahlungsverhalten das Risiko von Zahlungsausfällen und Kreditausfällen, was wiederum das Risikomanagement der Banken beeinflusst. Daher ist es für Banken und Finanzinstitute wichtig, das Zahlungsverhalten der Verbraucher zu überwachen und entsprechende Risikomanagementstrategien zu entwickeln. **
-
Was für Schnittstellen gibt es?
Was für Schnittstellen gibt es? Es gibt verschiedene Arten von Schnittstellen, die es ermöglichen, Geräte miteinander zu verbinden und Daten auszutauschen. Dazu gehören physische Schnittstellen wie USB, HDMI, Ethernet und Thunderbolt, die für den Anschluss von Peripheriegeräten wie Druckern, Monitoren und externen Festplatten verwendet werden. Darüber hinaus gibt es auch drahtlose Schnittstellen wie Bluetooth, WLAN und NFC, die es ermöglichen, Geräte kabellos miteinander zu verbinden und Daten zu übertragen. Jede Schnittstelle hat ihre eigenen Vor- und Nachteile und eignet sich für unterschiedliche Anwendungsfälle. Es ist wichtig, die richtige Schnittstelle für die jeweilige Anforderung auszuwählen, um eine reibungslose Kommunikation zwischen den Geräten zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.